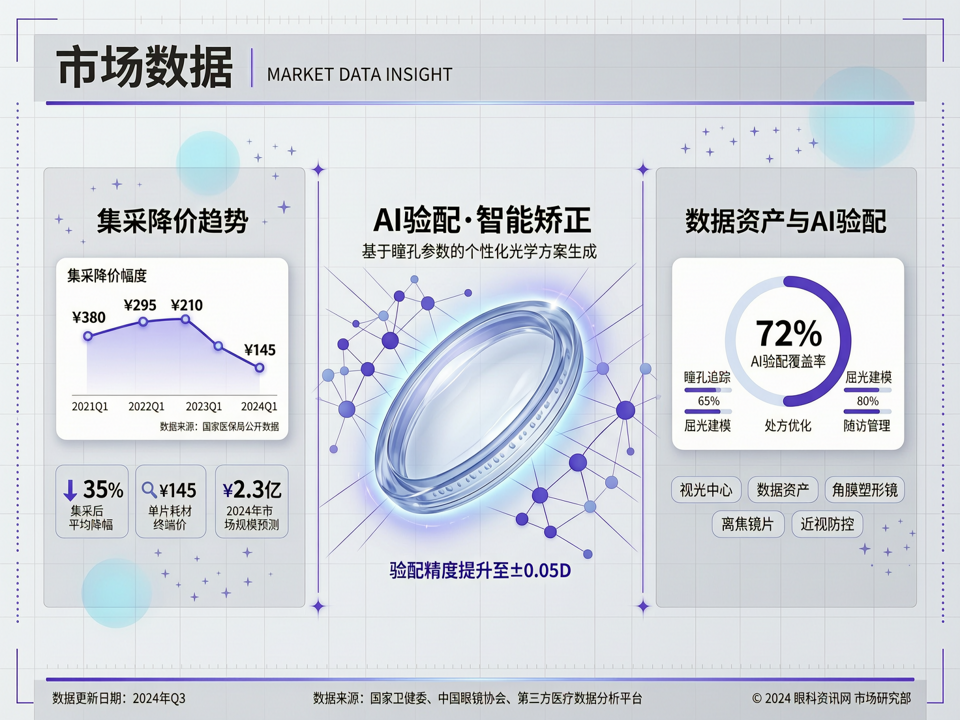
## 一、集采靴子落地,视光耗材价格体系重构
2025年第一季度,国家层面的人工晶体及视光耗材集中带量采购结果在各省陆续执行。从已公布的落地数据看,主流单焦点人工晶体平均降幅超过50%,多焦点、景深延长等高端晶体降幅也达到30%-40%。在视光领域,虽然角膜塑形镜尚未被纳入国家级集采,但多个省份已开展省级联盟或带量议价试点,部分地区对离焦镜片、硬性透气接触镜(RGP)实施价格谈判。以某中部省份为例,离焦镜片集采后终端价格下探30%,直接拉动了基层验配点的量增。
值得注意的是,集采并非“一刀切”式的低价竞争。从已公布的中选结果看,产品的技术参数、临床数据、供应保障能力成为重要评分维度,这实际上加速了低端产能的出清。一家国产OK镜企业的销售负责人透露,集采后其镜片出货量同比增长了80%,但毛利率压缩了15个百分点,“以价换量”成为共识。与此同时,外资品牌凭借学术积淀和医生教育优势,在高端产品线保持了相对稳定的份额。
## 二、从“卖产品”到“卖服务”,视光终端盈利模式切换
集采的冲击波传导至终端,传统的“进销差价”模式难以为继。华东地区某知名眼科连锁的财报显示,其视光业务收入中,验配服务费、复查随访费、视功能训练费等非耗材收入占比已从2023年的18%上升至2024年的31%,并预计在2025年突破40%。该连锁的视光总监坦言:“镜片利润薄了,但专业的验配方案、个性化的近视管理计划、长期的动态监测成了新的议价点。”
在终端调研中,我们观察到一种正在蔓延的“视光会员生命周期管理”模式。以成都某视光中心为例,其为每位儿童建立电子视力档案,包含眼轴长度、屈光度、角膜曲率等动态数据,按年收取健康管理服务费,并提供免费的月度复查和数据分析报告。该中心负责人表示,尽管镜片销售的单笔利润下降,但会员续费率超过85%,整体营收同比增长了22%。这一模式的核心在于将一次性销售转化为长期服务,而数据构成了服务的护城河。
## 三、专业人才缺口与数字化工具:双重挑战下的突围
集采降价带来了患者量的增加,但视光专业人才的稀缺问题愈发凸显。据中国医师协会眼科医师分会的不完全统计,我国合格视光师的数量不足眼科医生的八分之一,而面对的是数亿的近视人群。尤其在中西部县级市场,具备角膜塑形镜验配资质的机构寥寥无几。为弥补人力短板,数字化和AI工具被寄予厚望。
近两年,AI辅助验配系统、远程眼轴监测平台、基于大数据的近视风险预测模型层出不穷。例如,某头部AI医疗企业开发的角膜塑形镜智能适配系统,能根据角膜地形图、眼压、泪膜状况等数据,自动推荐镜片参数,将验配时间缩短了三分之一,并在多中心临床验证中表现出与资深视光师相当的一致性。尽管此类系统尚不能完全替代人工,但在初筛和随访环节已展示出巨大的效率潜力。
## 四、数据资产成为终端竞争新维度
在集采重塑价值链的进程中,视光终端积累的医疗数据资产正从幕后走向台前。从政府主导的学生视力筛查、校园眼健康档案,到日常验配产生的眼轴、屈光、用眼行为数据,这些信息在脱敏后可用于流行病学分析、产品研发、保险精算等多个领域。一些大型眼科集团已经开始将数据服务作为新的收入来源,向药械企业提供真实世界研究数据,或者与保险公司合作开发近视防控相关的健康险产品。
然而,数据合规与隐私保护是不可逾越的红线。《个人信息保护法》和《数据安全法》对医疗健康数据有着严格规定,视光机构在探索数据价值时,必须建立完善的授权机制和脱敏流程。可以预见,在政策与市场的双重驱动下,数据资产管理能力将成为视光中心核心竞争力的重要组成部分。
## 五、展望:专业价值回归,行业洗牌加速
集采是短期的风暴,长期来看,视光行业正走向更健康的生态。低质拼装的产品和无专业支撑的验配将被淘汰,具备临床能力、服务能力和数据能力的终端将脱颖而出。对于从业者而言,提升专业技能、拥抱数字化工具、构建以患者为中心的全周期管理体系,才是穿越周期的关键。