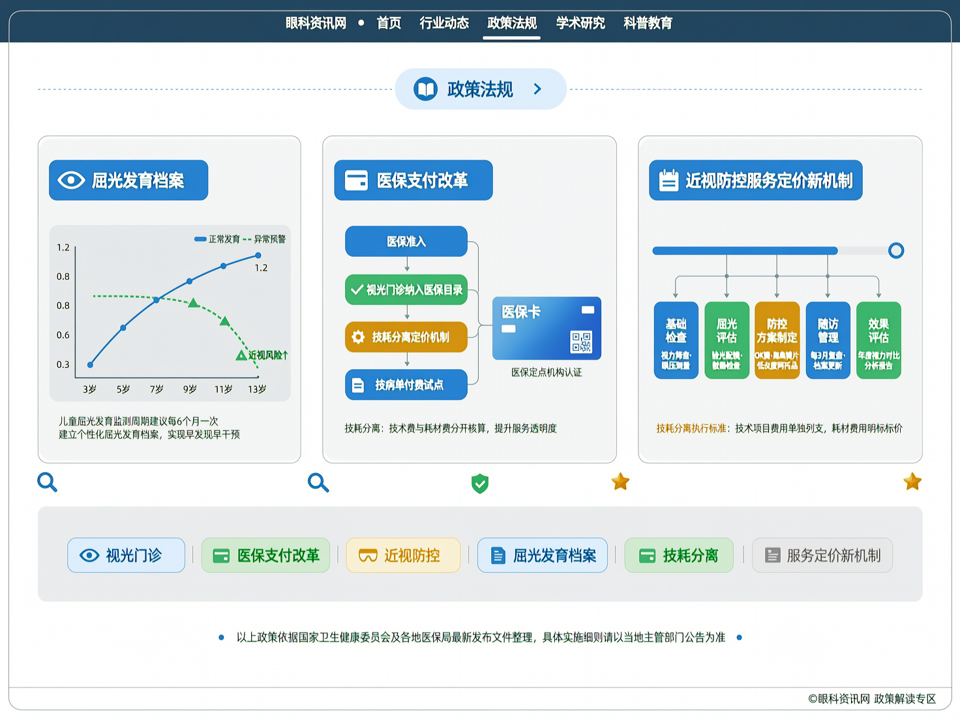
近期,国家医保局就眼科医疗服务价格项目立项指南公开征求意见,其中视光相关项目成为调整焦点。从青少年近视防控到视功能康复,一系列服务项目面临重新定价与医保准入的博弈。对于眼视光机构而言,这既是机遇——部分基础筛查项目有望纳入医保支付,减轻患者负担,提升服务可及性;也是挑战——价格调整可能压缩利润空间,医保监管将更趋严格,合规成本上升。
以某地级市为例,2024年试点将儿童青少年建立屈光发育档案纳入医保个人账户支付范围,年度支付限额50元。实施一年后,该市建档率从32%提升至67%,但部分民营视光中心因不愿接受医保协议管理而选择退出,公立医院眼科门诊量激增,筛查服务质量参差不齐。这一矛盾折射出支付政策落地中的深层次问题:如何平衡公益性与市场化,如何界定医保支付边界,如何避免过度医疗。
新版《近视防治指南》将建立屈光发育档案列为一级预防措施,明确要求0-6岁儿童每年至少一次眼保健及视力检查。在国家卫健委推动下,多地已将其纳入基本公共卫生服务项目,经费由财政保障。但随着近视率攀升,财政压力增大,引入医保支付成为地方探索方向。此次立项指南拟新增“眼轴测量”“角膜地形图检查”等项目,并设定政府指导价,旨在规范收费行为,遏制乱收费。
然而,视光服务的特殊性在于其兼具医疗与消费属性。例如,角膜塑形镜验配包含多项检查与试戴服务,若将其完全打包定价,可能导致机构减少必要检查以控制成本。因此,有专家建议采用“技耗分离”模式,将技术劳务与耗材费用分别计价,既体现医务人员技术价值,又便于医保监管。
对于视光服务机构而言,面对支付改革,需提前布局合规体系。首先,应建立清晰的项目成本核算机制,为价格谈判提供数据支撑。其次,加强病历书写与收费记录管理,确保医保结算可追溯。再者,关注地方医保政策动态,积极参与意见反馈。此外,可探索商业健康保险与视光服务的结合,如推出近视防控专项险,覆盖角膜塑形镜、低浓度阿托品等自费项目,形成多层次保障。
可以预见,视光支付改革将重塑行业生态。那些依赖医保报销的机构需提升服务效率,而高端个性化视光服务可能走向市场化定价。在“健康中国”战略下,眼健康管理正从“治疗”向“预防”延伸,支付体系的完善是推动这一转型的关键杠杆。政策制定者需在控费与保障之间寻求平衡,而机构则应在合规框架内创新服务模式,共同构建可持续的眼健康服务体系。