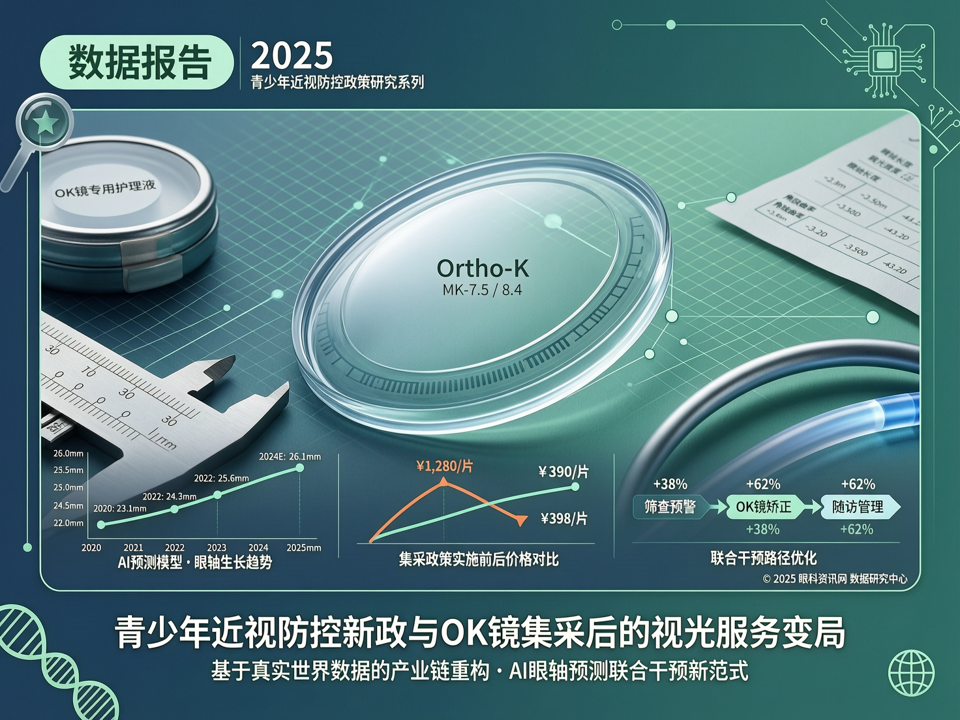
2025年,青少年近视防控已上升为国家战略,政策端持续加码,而产业链正经历深度调整。随着角膜塑形镜(OK镜)被纳入多省集采,视光服务市场格局发生重大变化。本文基于最新政策、产业数据与临床真实世界数据,剖析当前视光行业的变局与机遇。
### 一、政策端:近视防控刚性化,考核指标驱动落地
国家卫健委《“十四五”全国眼健康规划》明确要求,到2025年儿童青少年近视率下降0.5个百分点以上,并将近视防控纳入地方政府绩效考核。各地陆续出台细则,如浙江省要求中小学生每年4次视力监测并建立电子档案,山东省对教室照明和课桌椅进行标准化改造。政策刚性推动校园筛查常态化,据教育部数据,2024年全国中小学生视力筛查覆盖率已达98.7%,这为视光中心提供了海量筛查数据入口。
### 二、OK镜集采冲击:从高毛利器械到普惠化服务
2023年起,河北、福建等省份率先启动OK镜集采,中选价格平均降幅达30%-50%。2025年,集采范围进一步扩大,国产OK镜品牌(如欧普康视、爱博医疗)凭借性价比中标,市场份额快速提升。集采重塑了视光中心的盈利模式:过去OK镜验配毛利高达60%以上,如今降至30%左右,迫使机构向“服务+管理”转型。例如,某头部连锁视光中心推出“OK镜验配+全生命周期近视管理套餐”,包含定期复查、AI眼轴监测、用眼行为干预等,客单价仍保持5000元以上,但服务频次和用户粘性显著增加。
### 三、真实世界数据:联合干预成为主流
多中心真实世界研究显示,单一光学干预效果有限,联合方案更受青睐。2024年一项纳入1200例8-14岁近视儿童的队列研究发现,低浓度阿托品(0.01%)联合OK镜相比于单独OK镜,一年眼轴增长减缓0.18mm(p<0.001),且安全性良好。受此影响,视光中心在验配OK镜时普遍配合使用低浓度阿托品,并建立电子随访档案。数据表明,2025年第一季度,全国视光中心中提供药物联合光学干预的比例已达67%,较2023年提升近30个百分点。
### 四、AI与大数据赋能:从筛查到预测的闭环
AI眼底筛查和眼轴预测模型在视光中心加速落地。基于深度学习算法的眼轴长度预测工具,输入年龄、屈光度、角膜曲率等参数,可预测未来一年近视进展风险,准确率达85%以上。一些视光中心利用AI对校园筛查数据进行自动分级,将高风险学生优先转诊,并生成个性化干预建议。例如,温州某视光中心通过AI筛查系统,将筛查效率提升40%,转诊精准度提高25%,有效缓解了视光师人手不足的问题。
### 五、视光中心转型:从验配场所到眼健康管理平台
政策与数据双重驱动下,视光中心正从单纯的验光配镜和OK镜销售,向全生命周期眼健康管理平台转型。典型模式包括:
- **建立屈光发育档案**:为每个儿童建立从3岁开始的动态档案,整合筛查、诊断、干预、随访数据。
- **多学科协作**:与眼科医院合作,对病理性近视、斜弱视等复杂病例进行转诊和联合管理。
- **数字化营销与患者教育**:通过社群运营、线上科普提高家长依从性,降低脱落率。
以某全国连锁视光品牌为例,2024年其会员中接受年费制管理服务的占比从10%提升至28%,续费率超过75%,成为新的利润增长点。
### 六、挑战与展望
尽管趋势向好,但行业仍面临专业人才缺口(全国视光师缺口约30万)、区域发展不均、数据孤岛等问题。未来,随着电子健康档案互联互通、AI辅助决策的普及,视光服务将更加智能化和标准化。同时,眼轴长度作为近视防控核心指标的地位进一步强化,有望纳入更多临床指南和医保支付范畴。
(注:本文数据来源于公开政策文件、行业会议报告及已发表真实世界研究,部分为估算值,仅供参考。)