2026年10月24日 星期六
首页/市场分析/视光产业“政策+技术”双引擎下的生态重构:从规模扩张到价值深耕
市场分析

视光产业“政策+技术”双引擎下的生态重构:从规模扩张到价值深耕

近期,眼视光领域在政策、技术与市场的多重作用下,正经历深刻的结构性调整。国家近视防控战略持续推进,教育部等多部门联合印发《关于切实抓牢幼儿园和小学近视防控关键阶段防控工作的通知》,要求前移防控关口,强化学校卫生与健康教育,将视力监测覆盖至0—6岁儿童,并细化电子产品的使用管理。这一政策导向不仅加速了视光服务的下沉,也推动了以“治未病”为核心的眼健康管理生态构建。 在干预手段层面,角膜塑形镜集采落地引发价格地震。以河北省为例,OK镜集采后终端价格平均降幅约30%,部分品牌降幅超过50%,视光服务模式被迫从“镜片销售”向“整体解决方案”转型。多家头部机构加速布局“服务包”模式,将验配、复查、视功能训练打包,以差异化应对利润压力。与此同时,低浓度阿托品滴眼液获批上市,标志着药物干预正式进入规范化阶段。沈阳兴齐眼药率先获得0.01%硫酸阿托品滴眼液药品注册证书,为青少年近视防控提供“药械协同”的新方案。然而,临床应用中仍面临长期安全性数据积累、适应症把控等挑战,需警惕“滥用”风险。 技术创新是另一驱动力。人工智能在眼科的应用已从眼底筛查拓展至近视预测。中山大学中山眼科中心团队开发了基于眼底...

OA 190 次阅读

本期目录

近视防控器械的“长周期竞赛”:角膜塑形镜与离焦软镜的真实世界数据博弈 SnIMS · 视光的“真效”回归:合规浪潮与循证医学重塑眼视光市场信任逻辑 SnIMS · 眼科AI与基因治疗双突破:视光产业的“合规化”与“精准化”共振新格局 SnIMS · 眼健康管理的数字化浪潮:从视光中心到生态闭环的产业跃迁 SnIMS · 从“控近视”到“治未病”:眼视光产业的“主动健康”新范式 SnIMS · 眼科市场新动向:从“近视大国”到“眼健康强国”的产业跃迁 SnIMS · AI赋能与下沉市场共振:眼视光产业的“智慧普惠”新路径 SnIMS · 眼视光市场的“精准普惠”新图景:从基因突破到AI下沉的产业重构 SnIMS · 视光赛道的“数字跃迁”:AI筛查与基因治疗如何重塑眼科市场格局 SnIMS · 政策收紧与技术创新共振:眼科视光产业步入精细化合规时代 SnIMS · 学术高光与产业暗战:第133届ICO大会折射的眼视光市场新秩序 SnIMS · 标准化浪潮与基因疗法破冰:眼视光产业的“精准化”与“普惠化”双轮变局 SnIMS · “药械协同”与“扬帆出海”:眼科产业链的价值重估与全球化突围 SnIMS · 告别“单品暴利”:眼科视光产业向“全生命周期管理”的价值跃迁 SnIMS · 破局“内卷”:眼视光产业的“技术硬核”与“服务软实力”双轨进阶 SnIMS · 从“单品博弈”到“生态整合”:近视防控新标下的眼科视光产业演进逻辑 SnIMS · 集采洗牌与防控扩容:眼视光产业如何跨越利润“分水岭”? SnIMS · 从“经验干预”到“循证数字”:近视防控下半场的视光基建与下沉博弈 SnIMS · 集采常态化与AI浪潮交汇:眼科产业“下沉”与“升维”的双向奔赴 SnIMS · 近视防控“三剑客”博弈与国产替代提速:眼视光市场的破局与重构 SnIMS ·
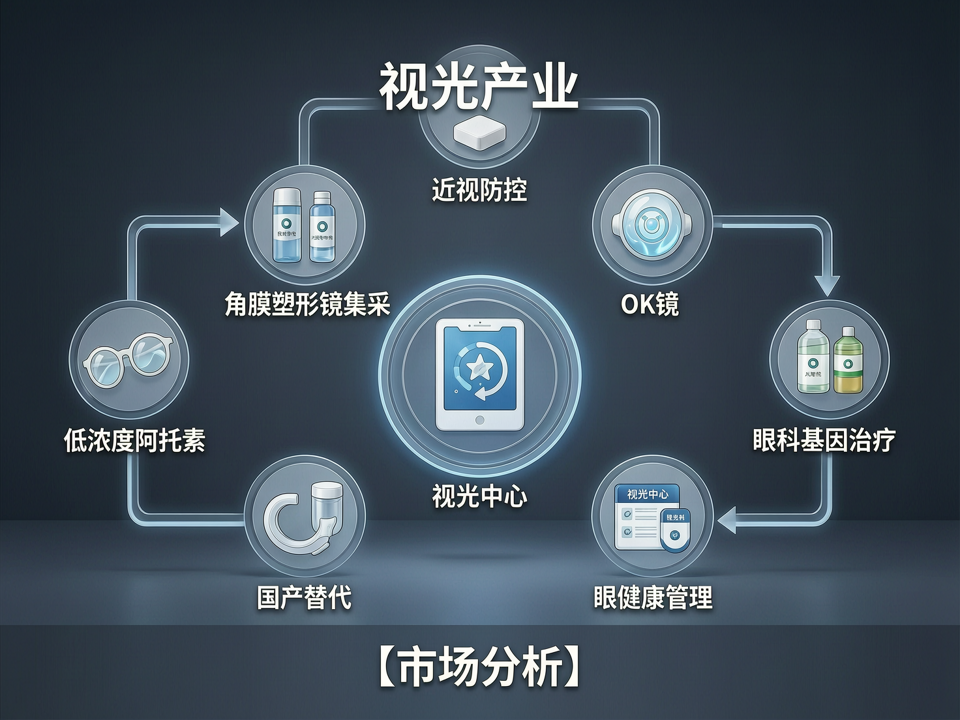
近期,眼视光领域在政策、技术与市场的多重作用下,正经历深刻的结构性调整。国家近视防控战略持续推进,教育部等多部门联合印发《关于切实抓牢幼儿园和小学近视防控关键阶段防控工作的通知》,要求前移防控关口,强化学校卫生与健康教育,将视力监测覆盖至0—6岁儿童,并细化电子产品的使用管理。这一政策导向不仅加速了视光服务的下沉,也推动了以“治未病”为核心的眼健康管理生态构建。 在干预手段层面,角膜塑形镜集采落地引发价格地震。以河北省为例,OK镜集采后终端价格平均降幅约30%,部分品牌降幅超过50%,视光服务模式被迫从“镜片销售”向“整体解决方案”转型。多家头部机构加速布局“服务包”模式,将验配、复查、视功能训练打包,以差异化应对利润压力。与此同时,低浓度阿托品滴眼液获批上市,标志着药物干预正式进入规范化阶段。沈阳兴齐眼药率先获得0.01%硫酸阿托品滴眼液药品注册证书,为青少年近视防控提供“药械协同”的新方案。然而,临床应用中仍面临长期安全性数据积累、适应症把控等挑战,需警惕“滥用”风险。 技术创新是另一驱动力。人工智能在眼科的应用已从眼底筛查拓展至近视预测。中山大学中山眼科中心团队开发了基于眼底图像预测近视进展的深度学习模型,可在儿童尚未出现明显屈光变化前识别高危个体,准确率达85%以上。大数据分析则助力个性化干预方案的制定,推动近视防控从经验模式迈向循证数字。此外,基因治疗前沿研究取得突破,如Luxturna在遗传性视网膜病变中展现的持久疗效,激发了对先天性黑矇、视网膜色素变性等遗传性眼病的临床转化热情。国内多家眼科中心正推进相关基因载体的自主研发。 产业端,眼科医疗器械国产替代加速,离焦镜片市场年增长率超30%,明月镜片、蔡司等品牌通过联合研发推出新一代多点离焦产品,并尝试纳入集采体系。视光中心连锁品牌如爱尔眼科“瞳心视光”、欧普康视“欧普视光”加速扩张,并强调“医疗属性”,建立电子健康档案,引入干眼分析仪、视功能训练设备,形成从筛查到干预的闭环管理。然而,同质化竞争隐忧浮现,个别地区已出现价格战苗头。 学术交流方面,全国眼科年会、视光学组会议等密集举办,聚焦近视防控、干眼诊疗、屈光手术等主题,并强调交叉学科合作。温州医科大学眼视光学院开设“眼视光+大数据”微专业,培养具有数字素养的视光人才,以适应产业变革。 展望未来,眼视光市场将从规模扩张转向价值深耕,企业需在合规框架下,通过技术创新和服务升级构建护城河。低浓度阿托品与OK镜的联合应用、AI辅助的全程管理、基因疗法的逐步落地,将重塑竞争格局。同时,下沉市场的巨大需求亟待满足,但需配套专业培训和质量控制,避免重蹈“快速扩张、服务稀释”的覆辙。眼视光产业的“下半场”,比拼的是医疗本质与精细运营的结合力。 ![视光产业“政策+技术”双引擎下的生态重构:从规模扩张到价值深耕](/uploads/ai/20260701/01095741_7639.png)