## 眼科基因治疗商业化破冰:从遗传性视网膜疾病到常见眼病的市场跃迁与支付创新
2024年,全球眼科基因治疗市场迎来了里程碑式的突破。继Luxturna之后,多款针对遗传性视网膜疾病的基因疗法进入临床后期或提交上市申请,而针对青光眼、年龄相关性黄斑变性(AMD)等常见眼病的基因治疗临床试验也捷报频传。这一浪潮不仅改变了眼科的治疗格局,更对市场逻辑和支付体系提出了全新挑战。
### 从罕见病到常见病:市场容量的指数级跃迁
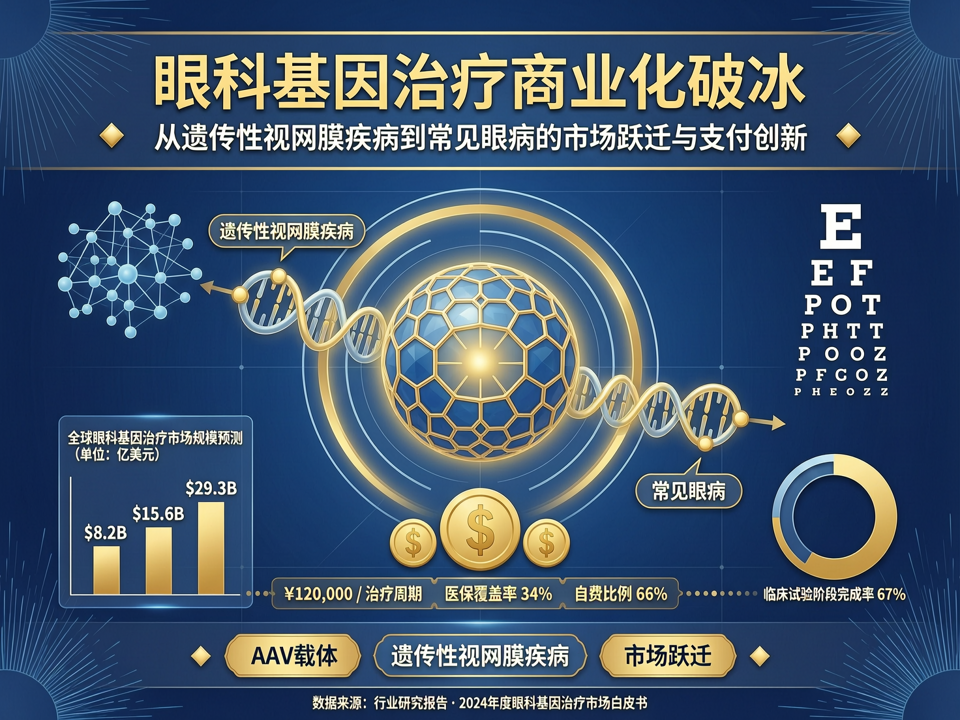
过去,眼科基因治疗主要聚焦于Leber先天性黑矇(LCA)、视网膜色素变性(RP)等罕见病,患者基数小,市场天花板明显。以Luxturna为例,尽管其单次治疗费用高达85万美元,但全球适用的患者仅数千人。然而,随着AGTC、MeiraGTx、REGENXBIO等公司的管线推进,针对X连锁视网膜劈裂症(XLRS)、无脉络膜症、全色盲等适应症的基因疗法正在扩大适用人群。更值得关注的是,针对湿性AMD和青光眼的基因治疗已进入临床II/III期。例如,REGENXBIO的RGX-314通过一次性AAV载体递送抗VEGF蛋白,旨在替代频繁的眼内注射,其潜在市场覆盖全球数百万AMD患者。如果成功上市,眼科基因治疗的市场规模将从数亿美元跃升至百亿美元级别。
### 支付模式的创新:从一次性高额到按疗效付费
高昂的治疗费用是基因治疗商业化的最大障碍。在美国,Luxturna的支付方案采用了分期付款和基于疗效的返利协议,而Spark Therapeutics更与保险公司合作,推出了“按疗效付费”的模式,即如果患者视力未达到预定改善标准,药企将退还部分费用。这种模式正在被更多基因疗法借鉴。在中国,基因治疗的支付探索则更多元化:一方面,部分基因治疗产品通过“同情用药”或临床研究方式先行积累真实世界数据;另一方面,商业保险公司开始将基因治疗纳入特药险或高端医疗险的保障范围,例如,一些针对遗传性眼病的基因治疗已被纳入博鳌乐城先行区的特药险目录。此外,按疗效付费、分期付款等模式也在与医保和商保的协商中逐步落地,为高价创新药的可及性铺路。
### 产业链重构:CDMO与病毒载体生产成关键瓶颈
眼科基因治疗的产业爆发也对上游供应链提出了更高要求。AAV病毒载体的产能短缺是行业共性难题,全球仅有少数CDMO能提供临床级别和商业化级别的AAV生产服务,如Lonza、Oxford Biomedica和国内的宜明昂科、派真生物等。产能紧张导致生产成本居高不下,直接推高了终端价格。因此,拥有自主病毒载体生产能力的Biotech和大型药企正通过自建工厂或战略合作来保证供应。例如,纽福斯在苏州建立了符合中、美、欧GMP标准的基因治疗独立生产基地,以支持其LHON基因治疗药物NR082的商业化。这种垂直整合趋势将重塑眼科基因治疗的竞争格局。
### 中国市场机遇:紧跟全球步伐,聚焦临床转化与可及性
中国在眼科基因治疗领域紧跟全球步伐。纽福斯的NR082(针对ND4突变LHON)已进入III期临床试验,有望成为国内首款获批的眼科基因治疗药物。此外,弘基生物、中因科技等企业的基因治疗管线也在稳步推进。政策层面,国家药品监督管理局药品审评中心(CDE)发布了多项基因治疗指导原则,鼓励创新药研发并简化审评流程。同时,海南博鳌乐城国际医疗旅游先行区“先行先试”政策,已让部分国外已上市的基因治疗药物可及,如Luxturna已在乐城完成国内首例使用。这些政策红利加速了基因治疗的引进和本土化。然而,如何平衡创新激励与药价可负担性,仍是监管和支付端需要解决的长期课题。
### 结语
眼科基因治疗正处于商业化爆发的前夜,技术突破、支付创新和产业生态的完善将共同驱使其从有限的罕见病市场向广阔的常见病市场跨越。对于企业而言,提前布局生产能力、探索多元化支付方案,并加强真实世界证据的积累,是在新一轮市场洗牌中占得先机的关键。对于投资者和从业者,眼科基因治疗不仅是科学叙事,更是一个即将打开的、充满挑战与机遇的新兴赛道。