2026年10月24日 星期六
首页/市场分析/眼科视光市场的“药械联合”与“数字疗法”双驱:从单一干预到闭环管理
市场分析

眼科视光市场的“药械联合”与“数字疗法”双驱:从单一干预到闭环管理

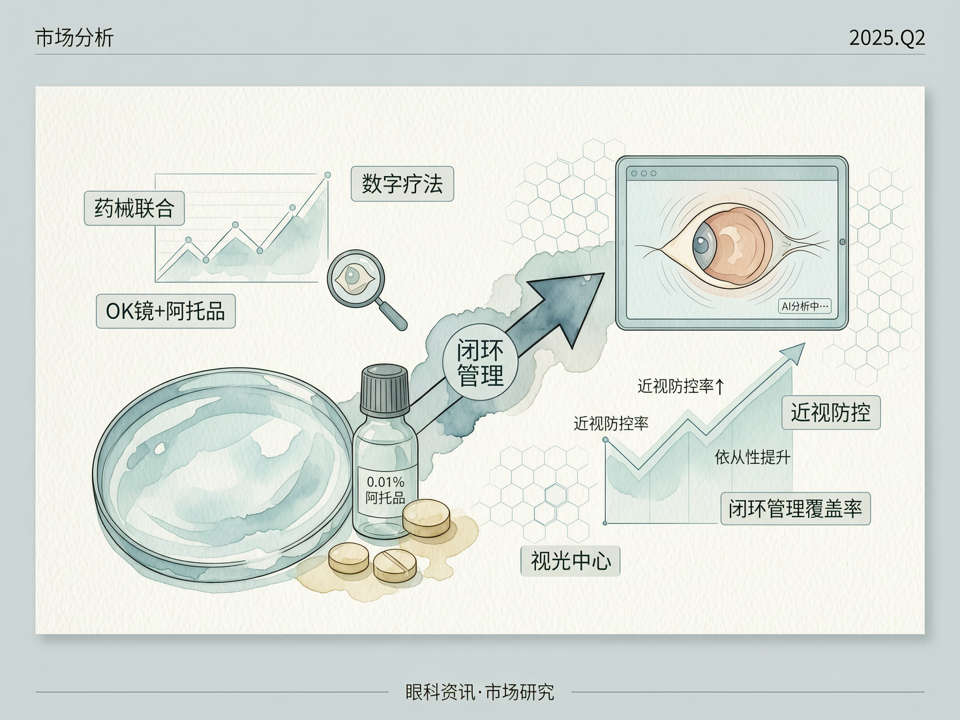
近年来,青少年近视防控已上升为国家战略,多部门联合推进的“光明行动”持续加码,政策从校园筛查、环境干预到诊疗规范全面覆盖。在此背景下,眼科视光市场正经历从“单一产品驱动”向“药械联合+数字疗法”双轮驱动的范式转变。 传统的近视管理以角膜塑形镜(OK镜)和离焦框架镜等光学干预为主。然而,随着低浓度阿托品(如0.01%硫酸阿托品滴眼液)的临床证据积累和获批上市,药械联合的联合疗法成为新趋势。例如,一项多中心研究显示,OK镜联合0.01%阿托品使用,相比单一OK镜可额外延缓眼轴增长约0.1毫米/年,且副作用可控。该方案在部分头部视光中心已形成标准化流程,医生根据患儿年龄、屈光度和眼轴长度制定个体化组合方案,并利用数字档案跟踪长期效果。 数字化与AI技术在此闭环中扮演粘合剂角色。视光中心普遍引入AI眼底筛查系统,能在数秒内完成近视性眼底病变的初筛,并结合屈光发育档案实现风险分层管理。远程验光系统让基层机构可实时连线专家进行疑难验配,年服务量增长超过200%。某连锁视光品牌通过整合电子病历、智能随访和患者教育APP,构建从初筛到干预再到随访的全周期服务链,其会员续约率提升至85%,远高于行业...

OA 181 次阅读

本期目录

近视防控器械的“长周期竞赛”:角膜塑形镜与离焦软镜的真实世界数据博弈 SnIMS · 视光的“真效”回归:合规浪潮与循证医学重塑眼视光市场信任逻辑 SnIMS · 眼科AI与基因治疗双突破:视光产业的“合规化”与“精准化”共振新格局 SnIMS · 眼健康管理的数字化浪潮:从视光中心到生态闭环的产业跃迁 SnIMS · 从“控近视”到“治未病”:眼视光产业的“主动健康”新范式 SnIMS · 眼科市场新动向:从“近视大国”到“眼健康强国”的产业跃迁 SnIMS · AI赋能与下沉市场共振:眼视光产业的“智慧普惠”新路径 SnIMS · 眼视光市场的“精准普惠”新图景:从基因突破到AI下沉的产业重构 SnIMS · 视光赛道的“数字跃迁”:AI筛查与基因治疗如何重塑眼科市场格局 SnIMS · 政策收紧与技术创新共振:眼科视光产业步入精细化合规时代 SnIMS · 学术高光与产业暗战:第133届ICO大会折射的眼视光市场新秩序 SnIMS · 标准化浪潮与基因疗法破冰:眼视光产业的“精准化”与“普惠化”双轮变局 SnIMS · “药械协同”与“扬帆出海”:眼科产业链的价值重估与全球化突围 SnIMS · 告别“单品暴利”:眼科视光产业向“全生命周期管理”的价值跃迁 SnIMS · 破局“内卷”:眼视光产业的“技术硬核”与“服务软实力”双轨进阶 SnIMS · 从“单品博弈”到“生态整合”:近视防控新标下的眼科视光产业演进逻辑 SnIMS · 集采洗牌与防控扩容:眼视光产业如何跨越利润“分水岭”? SnIMS · 从“经验干预”到“循证数字”:近视防控下半场的视光基建与下沉博弈 SnIMS · 集采常态化与AI浪潮交汇:眼科产业“下沉”与“升维”的双向奔赴 SnIMS · 近视防控“三剑客”博弈与国产替代提速:眼视光市场的破局与重构 SnIMS ·
近年来,青少年近视防控已上升为国家战略,多部门联合推进的“光明行动”持续加码,政策从校园筛查、环境干预到诊疗规范全面覆盖。在此背景下,眼科视光市场正经历从“单一产品驱动”向“药械联合+数字疗法”双轮驱动的范式转变。 传统的近视管理以角膜塑形镜(OK镜)和离焦框架镜等光学干预为主。然而,随着低浓度阿托品(如0.01%硫酸阿托品滴眼液)的临床证据积累和获批上市,药械联合的联合疗法成为新趋势。例如,一项多中心研究显示,OK镜联合0.01%阿托品使用,相比单一OK镜可额外延缓眼轴增长约0.1毫米/年,且副作用可控。该方案在部分头部视光中心已形成标准化流程,医生根据患儿年龄、屈光度和眼轴长度制定个体化组合方案,并利用数字档案跟踪长期效果。 数字化与AI技术在此闭环中扮演粘合剂角色。视光中心普遍引入AI眼底筛查系统,能在数秒内完成近视性眼底病变的初筛,并结合屈光发育档案实现风险分层管理。远程验光系统让基层机构可实时连线专家进行疑难验配,年服务量增长超过200%。某连锁视光品牌通过整合电子病历、智能随访和患者教育APP,构建从初筛到干预再到随访的全周期服务链,其会员续约率提升至85%,远高于行业平均水平。 学术方面,近期眼科会议聚焦高度近视并发症及病理性近视的诊疗规范,基因治疗与干细胞疗法在视网膜疾病中的转化突破引发市场关注。虽然基因疗法距离大规模应用于普通近视尚远,但其进展验证了眼科技术的高壁垒价值,吸引资本持续涌入。高近视赛道融资已从单纯的眼科器械扩展到数字疗法、生物药领域,产品组合多样化竞争加剧。 市场格局上,离焦镜片赛道因循证医学背书和定价优势快速放量,2024年市场规模预计突破200亿元,年增速超40%,但品牌梯队分化明显。OK镜在严监管下重回理性增长,头部企业转向精细化服务和合规运营。低浓度阿托品尽管已获批,但处方限制与药品安全要求使其短期内仍以院内渠道为主,催生了新型“药筛联用”的合规商业模式。 综上,视光市场正从“卖镜片/镜片”转向“卖方案/卖健康”,药械联合的临床价值不断被验证,数字疗法成为提升服务可及性和客户粘性的关键抓手。对于从业者,谁能整合循证医学、数字工具与合规渠道,打造从“筛查-诊断-干预-随访”的闭环,谁就能在千亿近视防控市场中抢占核心生态位。 ![眼科视光市场的“药械联合”与“数字疗法”双驱:从单一干预到闭环管理](/uploads/ai/20260812/12095619_0872.png)