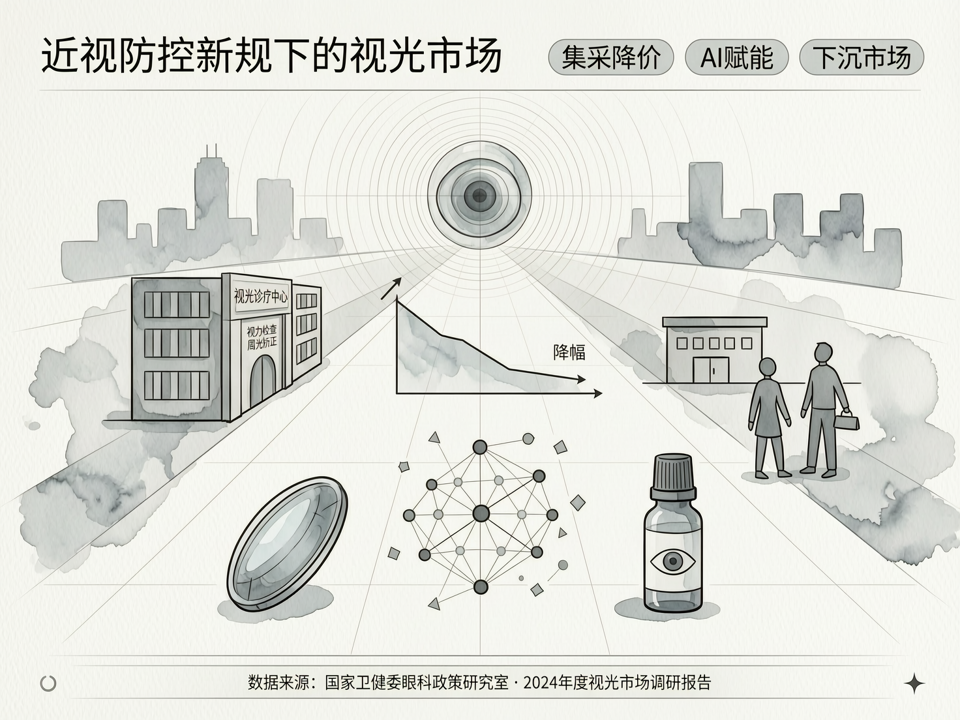
## 政策东风劲吹,校园筛查常态化
2025年春季学期,多地教育部门联合卫健委启动新一轮中小学生视力普查,与往年不同的是,本次筛查不仅要求“全覆盖”,更强调“常态化”与“数据闭环”。以浙江某市为例,所有中小学均配备电子视力表与自助验光仪,学生视力数据实时上传至区域眼健康平台,形成动态电子档案。这一变化直接拉动了视光设备与服务的采购需求,据行业估算,仅校园筛查相关的设备与信息化系统市场今年将突破30亿元。
政策层面,国家卫健委最新发布的《“十四五”全国眼健康规划》中期评估显示,青少年近视防控已纳入地方政府绩效考核体系,多地配套专项资金用于教室照明改造、可调节课桌椅配置及视力筛查。这种“行政驱动+财政保障”的模式,使得原本分散的校园筛查市场迅速向规范化、数字化方向集中。
## 集采降价冲击,角膜塑形镜市场“以价换量”
在临床干预端,角膜塑形镜(OK镜)和离焦软镜的地方集采成为行业焦点。河北省医保局近日公布首批角膜塑形镜集采结果,平均降幅达55%,最低中选价格跌破3000元/片。此前OK镜单片终端价普遍在6000-10000元,高毛利支撑起庞大的验配服务网络。集采后,终端价格腰斩,迫使视光中心重新评估盈利模式。
一位连锁视光机构负责人坦言:“过去卖一副OK镜能赚两三千,现在只能赚几百,但验配的技术门槛和售后服务成本并未降低。”为此,部分机构开始探索“产品+服务”打包收费模式,或转向离焦软镜、低浓度阿托品等新产品。然而,离焦软镜集采也已箭在弦上,某国产离焦软镜品牌在省级集采中报价低至200元/片,较原价下降70%,进一步压缩渠道利润。
## 低浓度阿托品获批,市场热度与安全性争议并存
2024年底,低浓度阿托品滴眼液(0.01%)正式获得国家药监局批准上市,成为首个用于延缓儿童近视进展的处方药。获批后,该产品迅速成为眼科“网红药”,电商平台预售火爆,部分线下药店甚至限购。市场分析预计,低浓度阿托品市场规模将在三年内达到50亿元,成为近视防控领域的重磅炸弹。
然而,临床医生的态度相对谨慎。北京同仁医院眼科专家在近期学术会议上指出:“低浓度阿托品并非神药,其长期使用(超过5年)的视网膜安全性、停药反弹等问题仍缺乏大样本循证数据。”目前,该药被严格限定为处方药,且需在医疗机构内由眼科医生开具,禁止通过网络销售。但实际监管中,仍有不少家长通过海外代购或“院内制剂”渠道获取,带来用药安全隐患。
## AI赋能基层筛查,视光服务走向“无人化”
技术端,基于人工智能的眼底影像分析系统正加速在基层医疗机构和视光中心落地。例如,某头部眼科AI企业开发的“眼底相机+AI阅片”一体机,可在3分钟内完成糖尿病视网膜病变、青光眼等常见眼底病的初筛,准确率达95%以上,已在多个县域医共体部署。此外,自助验光设备、远程验光平台也逐渐普及,实现了“机器验光+远程专家复核”的新模式,大大降低了基层视光服务的人力门槛。
这种“AI+设备”的组合,不仅缓解了视光师短缺的困境,还催生了新的商业模式:设备厂商从卖硬件转向“按筛查人次收费”的SaaS服务;视光中心则通过AI筛查吸引客流,再向高附加值的验配服务转化。
## 下沉市场竞逐:视光中心与眼科医院的“贴身肉搏”
随着一二线城市视光服务趋于饱和,各大连锁品牌纷纷将目光投向县域市场。爱尔眼科、何氏眼科等上市公司财报显示,其地县级医院营收增速远超核心城市。与此同时,以宝岛眼镜、博士眼镜为代表的视光连锁也在加速下沉,通过“视光中心+眼镜店”的复合业态抢占社区入口。
竞争的火药味在学术会议上也可见一斑。今年的全国眼科学术大会上,关于“近视防控适宜技术下基层”的专题研讨座无虚席,既有公立医院专家分享医联体模式,也有民营机构展示其标准化验配流程。业内人士指出,下沉市场的胜负手在于“信任”与“效率”:谁能用更低的成本提供规范化的服务,谁就能赢得家长的口碑。
## 结语:价值回归与生态重构
从政策、集采到技术革新,眼视光市场正在经历一场深刻的供给侧改革。短期看,集采降价压缩了产品利润,但长期将推动行业从“卖产品”向“卖服务”转型;AI与数字化则提升了服务效率和可及性,为全生命周期眼健康管理奠定基础。对从业者而言,唯有回归临床价值、拥抱合规与创新,方能在变局中立于不败之地。