近期,国家卫健委启动《近视防治指南》更新工作,进一步细化不同年龄段的防控路径与随访标准,强调循证医学证据与长期安全性监测。这一政策信号直接推高了市场对合规视光服务的需求,具备规范化病历管理、标准化验配流程和全程数据追踪能力的视光中心正在获得显著的合规溢价。
与此同时,低浓度阿托品与角膜塑形镜的联合方案成为临床研究热点。最新发表的几项多中心前瞻性研究显示,联合干预组的眼轴年增长量较单用组进一步降低0.08-0.12毫米,且不良反应发生率未见显著升高。这为视光终端提供了一种更具吸引力的进阶服务选择,也带动了相关耗材和药品的销售联动。从市场数据看,二、三线城市视光中心联合方案的问询量环比增长约35%,但具备处方权限和随访能力的机构仍属稀缺资源。
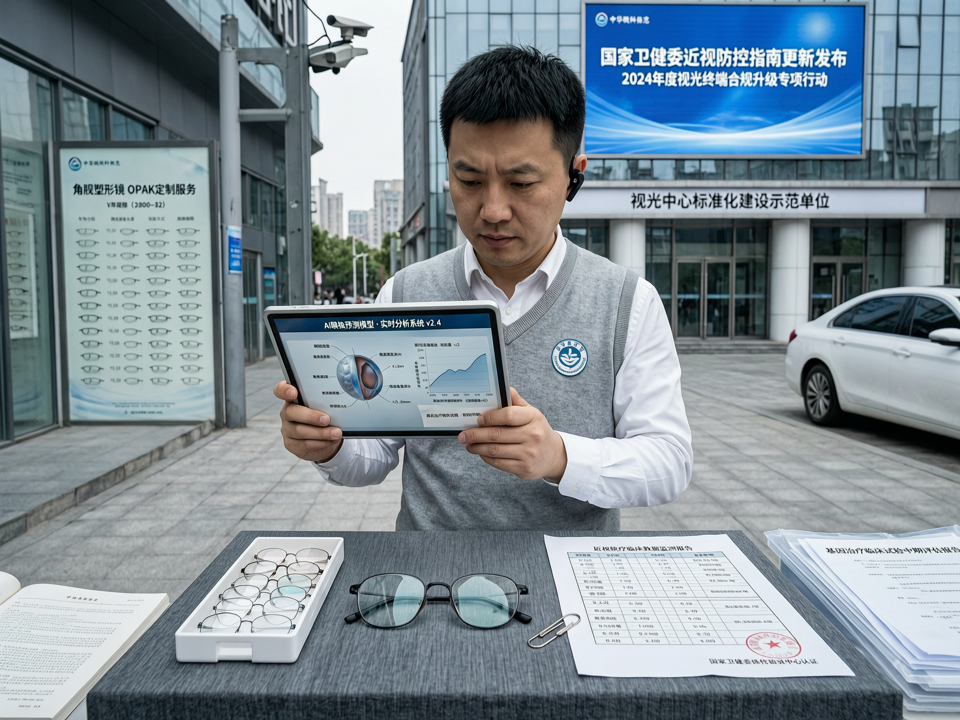
视光中心的标准化运营正在从口号走向量化考核。多地行业协会已开始试行视光中心分级评价体系,将人员配比、设备校准、数据上报完整度等纳入考核指标。头部连锁机构凭借成熟的培训体系和数字化管理系统,单店平均客单价同比提升12%,会员续费率亦有所改善。相比之下,单体视光门店因缺乏数据中台支持,在承接医保定点、学校筛查合作等项目时愈发受限,行业整合趋势明显。
在创新技术层面,AI辅助验光与远程筛查的落地速度超出预期。某省级眼科医院联合技术企业对3.2万名学龄儿童进行校园筛查,AI系统在识别近视边缘状态和散光风险方面的灵敏度达到91.7%,较传统人工筛查提升约8个百分点。这些结构化筛查数据经过脱敏后,正成为药械企业、保险机构和视光中心争夺的宝贵资产。部分地方政府已开始招标建设区域性眼健康大数据平台,数据资产化进程提速。
资本市场对眼科创新疗法的热情依旧高涨,但焦点正从单纯的概念炒作转向商业化验证。基因治疗领域,一项针对视网膜色素变性的I/II期临床试验获得积极中期数据,接受治疗的患者中有57%出现视网膜敏感度改善,该消息带动相关生物技术公司股价单周上涨28%。眼科AI影像公司则加速向基层医疗市场渗透,商业模式从按次收费向年度服务订阅转变,部分企业已实现单季度盈亏平衡。
总体来看,近视防控市场已进入“政策+数据+服务”三轮驱动的新阶段。具备合规壁垒和数字化能力的视光中心将获得更多政策红利与资本青睐,而单纯依靠设备销售的传统模式面临增长压力。未来6个月,建议重点关注国家近视指南正式版发布、低浓度阿托品联合方案的长期随访数据、以及各省市视光中心评价标准的落地执行情况,这些事件将成为影响市场格局的关键变量。