2026年10月24日 星期六
首页/市场分析/视光中心执业边界再定义:从“验光配镜”到“初级眼保健”的市场跃迁与政策博弈
市场分析

视光中心执业边界再定义:从“验光配镜”到“初级眼保健”的市场跃迁与政策博弈

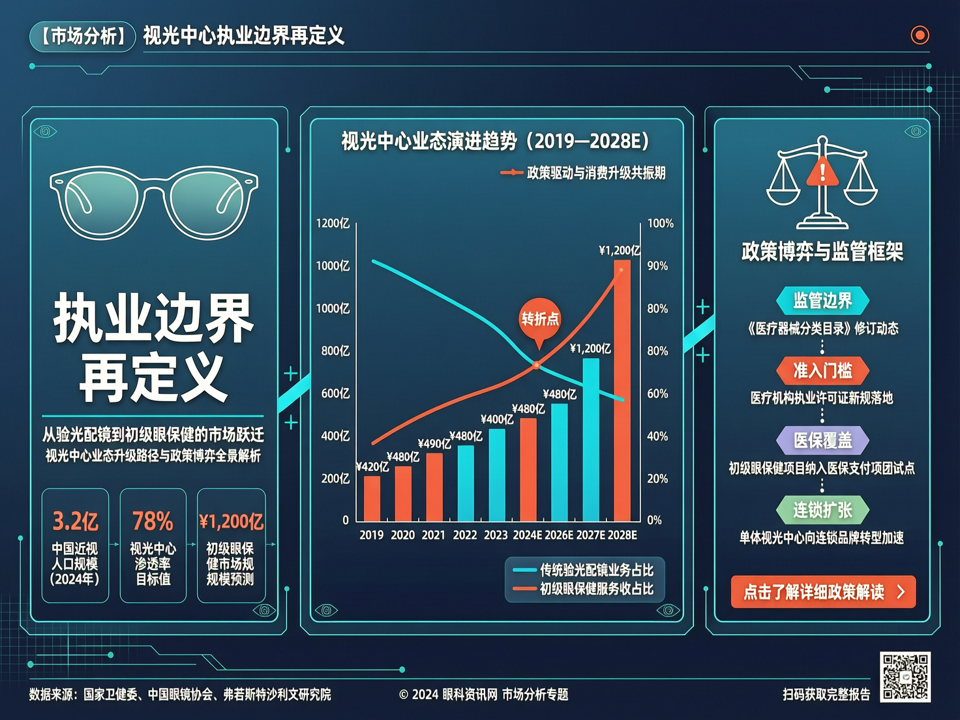
近期,多地视光中心因执业范围争议被推上风口浪尖。有报道称,部分视光中心尝试开展基础眼病筛查、干眼理疗甚至青光眼随访等服务,被监管部门叫停或约谈。这一现象折射出眼视光行业深层次的矛盾:一方面,传统验光配镜业务利润率持续下滑,视光中心亟待拓展服务边界;另一方面,医疗属性与非医疗属性的模糊地带,让“初级眼保健”成为政策与市场的敏感神经。 政策端正在释放微妙信号。国家疾控局发布的《儿童青少年近视防控公共卫生综合干预技术指南》强调“远视储备”概念,要求将视力筛查前置到幼儿园阶段,并建立屈光发育档案。这实际上为视光中心提供了政策窗口:单纯的“筛查建档”并不需要医疗资质,但后续的“干预建议”却踩在红线边缘。多地视光中心尝试与社区卫生服务中心合作,通过“筛查-转诊-复查”闭环,在合规框架内延伸服务链。一位连锁视光中心运营负责人透露:“我们与三家社区医院签约,承担校园筛查和基础数据整理,但涉及诊断和处方必须转诊到医疗机构,这样既规避了风险,又沉淀了客户数据。” 产业端,眼科医院与视光中心的“竞合关系”出现新变量。随着角膜塑形镜验配资质审批趋严,部分视光中心通过“医疗机构执业许可证+视光中心”双牌照模...

OA 190 次阅读

本期目录

近视防控器械的“长周期竞赛”:角膜塑形镜与离焦软镜的真实世界数据博弈 SnIMS · 视光的“真效”回归:合规浪潮与循证医学重塑眼视光市场信任逻辑 SnIMS · 眼科AI与基因治疗双突破:视光产业的“合规化”与“精准化”共振新格局 SnIMS · 眼健康管理的数字化浪潮:从视光中心到生态闭环的产业跃迁 SnIMS · 从“控近视”到“治未病”:眼视光产业的“主动健康”新范式 SnIMS · 眼科市场新动向:从“近视大国”到“眼健康强国”的产业跃迁 SnIMS · AI赋能与下沉市场共振:眼视光产业的“智慧普惠”新路径 SnIMS · 眼视光市场的“精准普惠”新图景:从基因突破到AI下沉的产业重构 SnIMS · 视光赛道的“数字跃迁”:AI筛查与基因治疗如何重塑眼科市场格局 SnIMS · 政策收紧与技术创新共振:眼科视光产业步入精细化合规时代 SnIMS · 学术高光与产业暗战:第133届ICO大会折射的眼视光市场新秩序 SnIMS · 标准化浪潮与基因疗法破冰:眼视光产业的“精准化”与“普惠化”双轮变局 SnIMS · “药械协同”与“扬帆出海”:眼科产业链的价值重估与全球化突围 SnIMS · 告别“单品暴利”:眼科视光产业向“全生命周期管理”的价值跃迁 SnIMS · 破局“内卷”:眼视光产业的“技术硬核”与“服务软实力”双轨进阶 SnIMS · 从“单品博弈”到“生态整合”:近视防控新标下的眼科视光产业演进逻辑 SnIMS · 集采洗牌与防控扩容:眼视光产业如何跨越利润“分水岭”? SnIMS · 从“经验干预”到“循证数字”:近视防控下半场的视光基建与下沉博弈 SnIMS · 集采常态化与AI浪潮交汇:眼科产业“下沉”与“升维”的双向奔赴 SnIMS · 近视防控“三剑客”博弈与国产替代提速:眼视光市场的破局与重构 SnIMS ·
近期,多地视光中心因执业范围争议被推上风口浪尖。有报道称,部分视光中心尝试开展基础眼病筛查、干眼理疗甚至青光眼随访等服务,被监管部门叫停或约谈。这一现象折射出眼视光行业深层次的矛盾:一方面,传统验光配镜业务利润率持续下滑,视光中心亟待拓展服务边界;另一方面,医疗属性与非医疗属性的模糊地带,让“初级眼保健”成为政策与市场的敏感神经。 政策端正在释放微妙信号。国家疾控局发布的《儿童青少年近视防控公共卫生综合干预技术指南》强调“远视储备”概念,要求将视力筛查前置到幼儿园阶段,并建立屈光发育档案。这实际上为视光中心提供了政策窗口:单纯的“筛查建档”并不需要医疗资质,但后续的“干预建议”却踩在红线边缘。多地视光中心尝试与社区卫生服务中心合作,通过“筛查-转诊-复查”闭环,在合规框架内延伸服务链。一位连锁视光中心运营负责人透露:“我们与三家社区医院签约,承担校园筛查和基础数据整理,但涉及诊断和处方必须转诊到医疗机构,这样既规避了风险,又沉淀了客户数据。” 产业端,眼科医院与视光中心的“竞合关系”出现新变量。随着角膜塑形镜验配资质审批趋严,部分视光中心通过“医疗机构执业许可证+视光中心”双牌照模式,实现医疗属性与消费属性的兼容。例如,某头部眼科连锁在多个城市开设“眼科诊所+视光中心”复合业态,诊所负责医疗行为,视光中心负责非医疗的视觉训练、眼镜适配和会员管理。这种模式既满足了消费者对便捷眼保健的需求,又符合监管要求,成为资本扩张的新范式。 从市场数据看,视光中心的营收结构正在发生“非医疗化”与“医疗化”的双向渗透。传统光学产品(框架镜、隐形眼镜)占比已从五年前的70%降至50%左右,而近视防控产品(离焦镜片、角膜塑形镜)、视觉训练和眼健康管理服务占比快速提升。尤其值得注意的是,部分视光中心开始探索“视光师主导的慢病管理”模式,针对青光眼、糖尿病视网膜病变等患者提供长期随访和生活方式干预,这在欧美已有成熟先例。国际视光协会(WCO)更新的青光眼视光实践指南,明确视光师在慢病管理中可承担更多角色,这为国内视光中心提供了参照系。 然而,政策窗口并非完全敞开。2023年修订的《医疗机构管理条例》对“诊疗活动”的定义更加严格,视光中心若开展“视力矫治”“弱视训练”等可能被认定为医疗行为。多地卫健部门已开展专项检查,叫停了部分视光中心的“干眼SPA”“近视逆转训练”等项目。业内专家指出:“视光中心的法律身份仍是个体工商户或有限责任公司,不具备医疗资质,任何涉及疾病诊断、治疗的服务都存在合规风险。未来出路要么是申请医疗机构资质,要么是转型为纯粹的消费类眼保健服务商。” 市场博弈还在继续。部分视光中心通过“远程医疗+人工智能”试图绕开资质限制,例如引入AI眼底相机进行糖网筛查,但筛查结果的解读和后续处理仍需医疗专业人员。国家卫健委正在推动“眼健康管理师”等新职业标准,或许将为视光中心提供人才储备与资质衔接的桥梁。 可以预见,视光中心执业边界的重新定义,将催生新一轮市场洗牌:合规能力弱、以擦边球业务为主的小型视光中心将加速出局;而具备资本实力、积极转型“初级眼保健+消费医疗”的连锁品牌,则有望在政策与市场的夹缝中找到新增长点。这场博弈的核心,不是简单的资质之争,而是眼健康服务供给体系的效率与公平之问。 ![视光中心执业边界再定义:从“验光配镜”到“初级眼保健”的市场跃迁与政策博弈](/uploads/ai/20260927/27045237_4388.png) (配图建议:一张视光中心内部分区清晰的实景图,左侧为验光区,右侧为眼健康科普区,体现功能拓展)